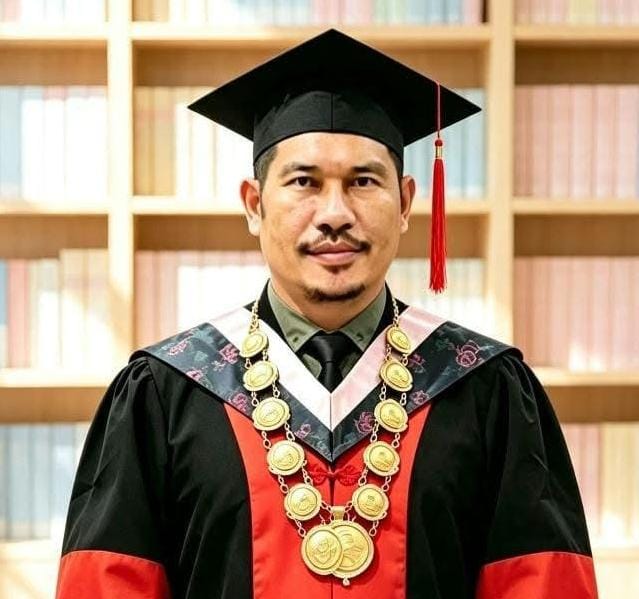
*Oleh: Prof. Dr. M. Aslam Fadli, M.H., M.Si.*
I. PENDAHULUAN
Kegiatan perkreditan merupakan salah satu instrumen penting dalam pembangunan perekonomian nasional. Melalui fasilitas kredit, masyarakat memperoleh akses terhadap modal usaha, pembiayaan kebutuhan rumah tangga, kepemilikan tempat tinggal, kendaraan, serta berbagai kebutuhan produktif lainnya. Dalam hubungan tersebut, bank menjalankan fungsi intermediasi keuangan dengan menghimpun dana masyarakat dan menyalurkannya kembali dalam bentuk kredit. Hubungan hukum antara bank sebagai kreditur dan masyarakat sebagai debitur pada dasarnya merupakan hubungan perikatan perdata yang melahirkan hak dan kewajiban bagi masing-masing pihak. Bank berhak memperoleh pengembalian pinjaman beserta bunga dan biaya yang telah disepakati secara sah. Sebaliknya, debitur berkewajiban memenuhi pembayaran sesuai dengan jadwal dan ketentuan perjanjian kredit.
Akan tetapi, hubungan hukum tersebut tidak dapat dilepaskan dari prinsip keseimbangan, kepatutan, dan perlindungan hukum. Perjanjian kredit bukanlah instrumen yang memberikan kekuasaan tanpa batas kepada kreditur untuk menentukan segala konsekuensi ekonomi yang harus ditanggung debitur. Persoalan muncul ketika keterlambatan pembayaran yang relatif singkat justru menimbulkan akumulasi bunga, denda keterlambatan, denda atas pokok pinjaman, biaya penagihan, dan berbagai pembebanan lainnya. Dalam keadaan tertentu, akumulasi tersebut dapat menyebabkan jumlah kewajiban debitur semakin membesar, bahkan melampaui kemampuan ekonominya untuk melakukan pelunasan.
Situasi demikian menimbulkan pertanyaan mendasar: apakah tujuan pemberian kredit masih tercapai ketika mekanisme pengenaan bunga dan denda justru mengakibatkan debitur semakin terjerat kewajiban finansial? Hukum tidak boleh hanya dipahami sebagai instrumen untuk memastikan terpenuhinya hak kreditur. Hukum juga harus memastikan bahwa pelaksanaan hak tersebut tidak melahirkan ketidakadilan, penyalahgunaan keadaan, ataupun kerugian yang tidak proporsional terhadap pihak yang secara ekonomi lebih lemah.
Oleh karena itu, diperlukan peninjauan terhadap konstruksi regulasi pengenaan bunga dan denda dalam perjanjian kredit perbankan, khususnya mengenai transparansi perhitungan, batas kewajaran, pengenaan bunga atas tunggakan, akumulasi denda, serta perlindungan terhadap debitur yang mengalami kesulitan pembayaran bukan karena kesengajaan menghindari kewajiban.
II. IDENTIFIKASI PERMASALAHAN HUKUM
Kajian ini berangkat dari beberapa persoalan hukum berikut:
1. Belum adanya satu batas maksimum universal yang berlaku bagi seluruh bunga kredit konvensional dan seluruh jenis denda keterlambatan kredit bank umum.
2. Ketimpangan posisi tawar antara bank dan debitur dalam penyusunan perjanjian kredit, terutama melalui penggunaan perjanjian baku.
3. Potensi pengenaan bunga dan denda secara bersamaan yang mengakibatkan beban pembayaran terus meningkat.
4. Ketidakjelasan dasar penghitungan denda atas pokok pinjaman, termasuk kemungkinan pengenaan atas keseluruhan pokok utang meskipun keterlambatan hanya terjadi pada sebagian angsuran.
5. Belum optimalnya mekanisme perlindungan bagi debitur beritikad baik yang mengalami kesulitan pembayaran sementara.
6. Belum memadainya pengaturan mengenai batas proporsionalitas antara jumlah tunggakan, lamanya keterlambatan, besaran denda, dan kemampuan pembayaran debitur.
7. Potensi penggunaan hak eksekusi agunan secara tidak proporsional tanpa terlebih dahulu memberikan kesempatan restrukturisasi yang layak.
Persoalan tersebut menunjukkan bahwa perlindungan hukum dalam perkreditan tidak cukup hanya mengandalkan persetujuan para pihak. Diperlukan standar regulasi yang memastikan agar kebebasan berkontrak tidak berubah menjadi legitimasi bagi ketimpangan ekonomi.
III. LANDASAN KONSTITUSIONAL DAN FILOSOFIS
1. Pancasila Sila Kelima
Keadilan Sosial bagi Seluruh Rakyat Indonesia mengandung konsekuensi bahwa kebijakan ekonomi dan regulasi keuangan harus memberikan perlindungan terhadap kepentingan masyarakat secara menyeluruh. Keadilan dalam hubungan kredit tidak berarti menghilangkan hak bank untuk memperoleh pembayaran. Namun, hak tersebut harus dilaksanakan dengan memperhatikan kepentingan debitur sebagai warga negara yang memiliki hak untuk mempertahankan kehidupan dan penghidupan yang layak.
Dengan demikian, kebijakan denda yang secara kumulatif menghilangkan kemampuan debitur untuk memenuhi kebutuhan dasar patut diuji berdasarkan tujuan keadilan sosial.
2. Pasal 27 ayat (2) UUD 1945
Pasal 27 ayat (2) UUD 1945 menyatakan bahwa tiap-tiap warga negara berhak atas pekerjaan dan penghidupan yang layak bagi kemanusiaan. Ketentuan ini relevan dalam menilai kebijakan perkreditan yang membebani debitur hingga kehilangan aset produktif, seperti kendaraan yang digunakan untuk bekerja, peralatan usaha, atau tempat tinggal. Perlindungan terhadap kepentingan kreditur harus ditempatkan dalam kerangka konstitusional yang juga menghormati hak debitur untuk mempertahankan penghidupan yang layak.
3. Pasal 28D ayat (1) UUD 1945
Jaminan kepastian hukum yang adil mengandung dua dimensi yang tidak dapat dipisahkan, yaitu kepastian terhadap keberlakuan aturan dan keadilan dalam penerapan aturan. Ketentuan perjanjian yang memungkinkan debitur mengetahui secara pasti besaran bunga, denda, dasar penghitungan, dan konsekuensi keterlambatan merupakan bagian dari kepastian hukum. Sebaliknya, pembebanan yang tidak transparan, berubah sepihak, atau tidak memiliki batas penghitungan yang dapat dipahami debitur berpotensi bertentangan dengan prinsip kepastian hukum yang adil.
4. Pasal 33 UUD 1945
Pasal 33 UUD 1945 menegaskan bahwa perekonomian disusun sebagai usaha bersama berdasarkan asas kekeluargaan. Asas kekeluargaan bukan berarti menghapus hubungan komersial atau kewajiban pembayaran utang. Namun, asas tersebut menghendaki agar penyelenggaraan kegiatan ekonomi tidak hanya berorientasi pada kepentingan akumulasi keuntungan, melainkan juga memperhatikan keberlanjutan kehidupan ekonomi masyarakat. Oleh sebab itu, perbankan harus dipandang sebagai bagian dari sistem perekonomian nasional yang mempunyai tanggung jawab untuk mendukung kegiatan ekonomi, bukan sekadar sebagai mekanisme penagihan kewajiban finansial.
IV. DASAR HUKUM PENGENAAN BUNGA DAN DENDA
1. Undang-Undang Perbankan
Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan sebagaimana diubah dengan Undang-Undang Nomor 10 Tahun 1998, dan terakhir terkait perubahan melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, menjadi dasar penyelenggaraan kegiatan perbankan.
Pasal 6 huruf b UU Perbankan memberikan dasar bagi bank umum untuk memberikan kredit. Sementara itu, Pasal 8 mengatur kewajiban bank dalam memperhatikan prinsip kehati-hatian dan keyakinan berdasarkan analisis yang mendalam terhadap kemampuan serta kesanggupan debitur untuk melunasi utangnya. Ketentuan tersebut penting karena prinsip kehati-hatian bukan semata-mata berkaitan dengan kepentingan bank untuk menghindari kredit bermasalah. Prinsip tersebut juga menuntut agar pemberian kredit dilakukan dengan mempertimbangkan kemampuan pembayaran debitur.
Dengan demikian, bank tidak seharusnya hanya menilai kelayakan debitur pada saat kredit diberikan, tetapi juga mengembangkan mekanisme penanganan kredit bermasalah yang rasional dan berorientasi pada penyelesaian kewajiban.
2. Pasal 8A Undang-Undang Perbankan
Perubahan melalui UU Nomor 4 Tahun 2023 memperkuat dasar pengaturan transparansi suku bunga dasar kredit. Ketentuan tersebut menjadi dasar penerbitan POJK Nomor 13 Tahun 2024 tentang Transparansi dan Publikasi Suku Bunga Dasar Kredit bagi Bank Umum Konvensional. POJK ini mengatur Suku Bunga Dasar Kredit (SBDK) sebagai indikasi suku bunga efektif terendah yang mencerminkan:
a. Harga Pokok Dana untuk Kredit (HPDK);
b. biaya overhead; dan
c. margin keuntungan bank.
SBDK menjadi acuan dalam penetapan suku bunga kredit, bukan batas maksimum universal suku bunga kredit yang wajib sama bagi semua produk dan debitur. Di sinilah pentingnya membedakan transparansi suku bunga dasar kredit dengan pembatasan bunga kredit. Regulasi yang berlaku telah memberikan kerangka transparansi, tetapi tidak dengan sendirinya menyelesaikan persoalan proporsionalitas seluruh bunga dan denda yang dibebankan kepada debitur.
3. Kitab Undang-Undang Hukum Perdata
Dasar hukum hubungan kredit juga harus diuji berdasarkan ketentuan KUHPerdata.
Pasal 1320 KUHPerdata mengatur empat syarat sahnya perjanjian, yaitu kesepakatan, kecakapan, objek tertentu, dan sebab yang tidak terlarang. Pasal 1338 KUHPerdata menegaskan bahwa perjanjian yang dibuat secara sah berlaku sebagai undang-undang bagi para pihak. Namun, pasal yang sama secara tegas mewajibkan agar perjanjian dilaksanakan dengan itikad baik. Pasal 1339 KUHPerdata menyatakan bahwa perjanjian tidak hanya mengikat terhadap hal-hal yang secara tegas ditentukan, tetapi juga terhadap hal-hal yang menurut sifat perjanjian dituntut berdasarkan keadilan, kebiasaan, atau undang-undang. Ketentuan ini menjadi dasar penting untuk membantah anggapan bahwa setiap klausul denda yang telah ditandatangani otomatis harus dilaksanakan tanpa mempertimbangkan kepatutan dan itikad baik. Pasal 1249 KUHPerdata mengatur bahwa apabila dalam suatu perikatan telah ditentukan sejumlah uang tertentu sebagai ganti kerugian akibat tidak dipenuhinya kewajiban, maka jumlah tersebut menjadi dasar penggantian sebagaimana ditentukan dalam perikatan.
Namun, keberadaan ketentuan tersebut tidak menghapus kewajiban untuk menguji keabsahan klausul, transparansi pembentukannya, serta kesesuaiannya dengan peraturan perlindungan konsumen. Pasal 1250 KUHPerdata mengatur penggantian biaya, kerugian, dan bunga akibat keterlambatan dalam perikatan pembayaran sejumlah uang. Sementara itu, Pasal 1251 KUHPerdata memberikan pengaturan khusus mengenai kemungkinan bunga menghasilkan bunga berdasarkan permohonan di muka pengadilan atau persetujuan khusus, dengan persyaratan mengenai bunga yang harus dibayar untuk satu tahun. Pasal 1251 sangat relevan ketika terjadi pembebanan bunga atas bunga atau kapitalisasi bunga. Dengan demikian, praktik yang menyebabkan bunga tertunggak terus menjadi dasar pembentukan bunga berikutnya tidak boleh dianggap sebagai sesuatu yang otomatis sah tanpa menguji persyaratan hukumnya.
4. Undang-Undang Perlindungan Konsumen; Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen merupakan dasar perlindungan terhadap debitur sebagai konsumen jasa keuangan sepanjang memenuhi pengertian konsumen dalam undang-undang tersebut. Pasal 4 memberikan hak konsumen atas kenyamanan, keamanan, keselamatan, informasi yang benar, jelas, dan jujur, serta hak untuk memperoleh perlakuan dan penyelesaian sengketa secara patut. Pasal 7 mengatur kewajiban pelaku usaha untuk beritikad baik dan memberikan informasi yang benar, jelas, dan jujur. Pasal 18 mengatur larangan pencantuman klausula baku tertentu yang merugikan konsumen. Ketentuan tersebut harus dibaca bersama dengan POJK mengenai pelindungan konsumen sektor jasa keuangan.
5. POJK Nomor 22 Tahun 2023
POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan merupakan salah satu dasar hukum paling relevan dalam kajian ini.
Beberapa ketentuan penting adalah:
a. Pasal 44 ayat (1): PUJK wajib memenuhi keseimbangan, keadilan, dan kewajaran dalam membuat perjanjian produk dan/atau layanan.
b. Pasal 44 ayat (3): PUJK dilarang menyalahgunakan keadaan calon konsumen dan/atau konsumen dalam penyusunan perjanjian.
c. Pasal 44 ayat (4): PUJK wajib mencantumkan biaya produk dan/atau layanan yang harus dibayar konsumen.
d. Pasal 46: mengatur larangan penggunaan klausula baku yang mengandung klausula eksonerasi atau eksemsi tertentu.
e. Pasal 62: mengatur kewajiban PUJK memastikan penagihan kredit atau pembiayaan sesuai norma masyarakat dan ketentuan peraturan perundang-undangan.
Penjelasan Pasal 44 ayat (3) bahkan memberikan contoh penyalahgunaan keadaan ketika konsumen sangat membutuhkan kredit dan keadaan mendesak tersebut dimanfaatkan oleh bank untuk menambahkan persyaratan yang tidak sesuai dengan kemampuan konsumen. Ketentuan ini menunjukkan bahwa persetujuan debitur tidak dapat dipandang sebagai pembenaran mutlak atas setiap persyaratan yang dibentuk oleh lembaga keuangan.
V. ANALISIS HUKUM: MENGUJI LEGITIMASI PENGENAAN DENDA
1. Bunga Kredit Berbeda dengan Denda Keterlambatan
Kesalahan mendasar dalam praktik perkreditan adalah memperlakukan bunga kredit dan denda keterlambatan seolah-olah merupakan satu jenis kewajiban yang sama. Padahal, keduanya mempunyai karakteristik hukum yang berbeda. Bunga kredit merupakan imbalan atas penggunaan dana yang diberikan oleh bank kepada debitur berdasarkan perjanjian kredit. Denda keterlambatan merupakan pembebanan akibat tidak dipenuhinya kewajiban pembayaran sesuai waktu yang telah disepakati.
Dengan demikian, dasar pembebanan, tujuan, metode penghitungan, serta konsekuensi hukum keduanya harus dibedakan secara jelas.
Bunga kredit tidak dapat dijadikan alasan untuk membenarkan pengenaan denda yang tidak proporsional. Demikian pula, keberadaan denda tidak boleh dijadikan instrumen untuk memperoleh keuntungan tambahan tanpa batas yang rasional.
2. Kritik terhadap Denda atas Pokok Pinjaman
Persoalan menjadi lebih serius ketika denda dihitung berdasarkan keseluruhan pokok pinjaman, padahal debitur hanya terlambat membayar sebagian kewajiban angsuran. Sebagai contoh, seorang debitur mempunyai kewajiban pokok pinjaman sebesar Rp100.000.000,00 dengan angsuran bulanan tertentu. Karena mengalami penurunan pendapatan, debitur terlambat membayar angsuran selama dua bulan. Apabila denda dikenakan berdasarkan seluruh pokok pinjaman, bukan berdasarkan jumlah angsuran yang benar-benar tertunggak, maka terdapat persoalan mengenai hubungan antara dasar pengenaan denda dan pelanggaran yang terjadi. Konstruksi tersebut patut diuji berdasarkan prinsip proporsionalitas.
Secara normatif, harus dibedakan antara:
a. keterlambatan membayar satu atau beberapa angsuran;
b. wanprestasi terhadap seluruh kewajiban yang telah jatuh tempo;
c. percepatan jatuh tempo seluruh utang berdasarkan klausul percepatan yang sah; dan
d. keadaan ketika seluruh pokok pinjaman telah jatuh tempo dan dapat ditagih.
Tidak setiap keterlambatan angsuran secara otomatis membenarkan pengenaan denda atas seluruh pokok pinjaman. Apabila bank menerapkan penghitungan tersebut tanpa dasar kontraktual yang jelas, tanpa pemberitahuan, dan tanpa memperhatikan proporsionalitas, praktik itu patut dinilai sebagai pembebanan yang dapat dipersoalkan secara hukum.
3. Larangan Penyalahgunaan Keadaan
Kebebasan berkontrak tidak boleh dimaknai sebagai kebebasan pihak yang lebih kuat untuk menetapkan seluruh persyaratan tanpa batas. Dalam praktiknya, sebagian debitur membutuhkan kredit karena keadaan ekonomi yang mendesak. Ketika bank menggunakan posisi tersebut untuk memasukkan klausul yang tidak seimbang dan tidak sesuai dengan kemampuan konsumen, terdapat potensi penyalahgunaan keadaan. POJK Nomor 22 Tahun 2023 Pasal 44 ayat (3) memberikan landasan yang secara langsung mengatur larangan tersebut.
Dengan demikian, pengujian klausul kredit harus memperhatikan bukan hanya tanda tangan debitur, tetapi juga proses pembentukan perjanjian, informasi yang diberikan, posisi tawar para pihak, dan akibat ekonomi dari klausul tersebut.
4. Denda Tidak Boleh Menjadi Instrumen Pemiskinan
Tujuan denda pada dasarnya adalah memberikan konsekuensi terhadap keterlambatan pembayaran dan mendorong kepatuhan debitur. Namun, tujuan tersebut tidak boleh berubah menjadi mekanisme yang secara terus-menerus memperbesar utang tanpa mempertimbangkan kemampuan pembayaran. Apabila denda semakin membesar, sementara pembayaran yang dilakukan debitur tidak mampu mengurangi pokok utang secara berarti, maka perlu dilakukan evaluasi terhadap metode penghitungan dan alokasi pembayaran. Kondisi demikian berpotensi menciptakan lingkaran utang yang sulit diputus. Secara hukum, perlu dibedakan antara hak kreditur untuk memperoleh pelunasan dan hak untuk mempertahankan suatu metode penghitungan yang menghasilkan beban tidak proporsional. Hak pertama memperoleh perlindungan hukum. Hak kedua tetap harus diuji berdasarkan perjanjian, peraturan, dan prinsip itikad baik.
5. Perlindungan terhadap Aset Produktif dan Tempat Tinggal
Kendaraan yang digunakan untuk bekerja dan aset yang menjadi sumber penghidupan memiliki fungsi ekonomi yang berbeda dari aset konsumtif biasa. Demikian pula, rumah yang menjadi tempat tinggal keluarga mempunyai dimensi sosial yang tidak dapat diabaikan dalam kebijakan perlindungan konsumen. Hal ini tidak berarti bahwa agunan tidak dapat dieksekusi ketika debitur wanprestasi. Eksekusi tetap dapat dilakukan berdasarkan dasar hukum dan prosedur yang berlaku.
Namun, negara patut mempertimbangkan pengaturan mengenai kesempatan restrukturisasi, penyelesaian secara bertahap, dan penilaian proporsionalitas sebelum eksekusi dilakukan, khususnya terhadap debitur yang masih beritikad baik dan mempunyai kemampuan pemulihan pembayaran.
VI. MEMBANTAH DOKTRIN DAN ASAS HUKUM YANG SERING DIGUNAKAN UNTUK MEMBENARKAN DENDA
1. Membantah Doktrin Pacta Sunt Servanda
Doktrin pacta sunt servanda sering digunakan dengan argumentasi bahwa setiap perjanjian yang ditandatangani harus dipatuhi dan dilaksanakan. Doktrin tersebut memang mempunyai dasar hukum dalam Pasal 1338 KUHPerdata. Namun, argumentasi tersebut menjadi tidak lengkap apabila hanya mengutip kekuatan mengikat perjanjian dan mengabaikan kewajiban pelaksanaan dengan itikad baik. Pasal 1338 KUHPerdata tidak berdiri sendiri. Ketentuan tersebut harus dibaca bersama Pasal 1339 KUHPerdata, ketentuan mengenai syarat sah perjanjian, serta regulasi perlindungan konsumen.
Oleh sebab itu, pacta sunt servanda tidak dapat digunakan untuk membenarkan klausul yang bertentangan dengan hukum, melanggar ketentuan perlindungan konsumen, atau lahir dari penyalahgunaan keadaan.
*Konstruksi bantahan;* Perjanjian memang wajib dihormati, tetapi penghormatan terhadap perjanjian tidak boleh menghilangkan kewajiban untuk menghormati hukum. Kepastian kontrak tidak boleh dibangun dengan mengorbankan keadilan kontraktual.
2. Membantah Doktrin Kebebasan Berkontrak
Asas kebebasan berkontrak memberikan keleluasaan bagi para pihak untuk menentukan isi perjanjian sepanjang tidak bertentangan dengan hukum. Namun, dalam perjanjian kredit yang menggunakan klausul baku, kebebasan tersebut sering kali tidak sepenuhnya bersifat setara. Debitur pada umumnya berada pada posisi menerima atau menolak rancangan perjanjian yang telah disiapkan bank. Karena itu, kebebasan berkontrak harus dibatasi oleh prinsip keseimbangan, transparansi, kewajaran, dan larangan penyalahgunaan keadaan. Tidak tepat apabila kebebasan berkontrak dijadikan dasar untuk mengabaikan ketimpangan posisi tawar.
3. Membantah Asas Risiko Ditanggung Debitur
Dalam hubungan kredit, debitur memang bertanggung jawab terhadap kewajiban pembayaran yang telah disepakati. Namun, tanggung jawab tersebut tidak boleh ditafsirkan bahwa seluruh risiko ekonomi harus dibebankan secara mutlak kepada debitur, sementara bank terbebas dari kewajiban melakukan penilaian risiko dan perlindungan konsumen. Bank juga mempunyai kewajiban menjalankan prinsip kehati-hatian, transparansi, tata kelola, dan perlindungan konsumen. Dengan demikian, risiko kredit merupakan bagian dari kegiatan usaha perbankan yang harus dikelola secara profesional, bukan dialihkan seluruhnya melalui akumulasi denda kepada debitur.
4. Membantah Argumentasi Bahwa Denda Merupakan Hak Kreditur
Hak kreditur untuk memperoleh pembayaran harus dihormati. Namun, hak tersebut bukan hak yang tidak terbatas. Setiap pembebanan harus mempunyai dasar yang jelas, dapat dihitung, diinformasikan, dan dilaksanakan sesuai ketentuan hukum. Apabila denda yang dikenakan tidak mempunyai dasar perhitungan yang transparan, dibebankan secara tidak proporsional, atau bertentangan dengan ketentuan perlindungan konsumen, maka keabsahannya dapat dipersoalkan. Hak kreditur tidak dapat dipisahkan dari kewajiban hukum kreditur.
5. Membantah Anggapan Bahwa Semua Keterlambatan Merupakan Kesalahan Debitur
Keterlambatan pembayaran tidak selalu disebabkan oleh kesengajaan debitur. Dalam kehidupan ekonomi, terdapat keadaan yang dapat memengaruhi kemampuan membayar, seperti kehilangan pekerjaan, penurunan pendapatan, bencana, gangguan usaha, keadaan darurat keluarga, dan perubahan kondisi ekonomi. Hukum harus membedakan debitur yang dengan sengaja menghindari kewajiban dengan debitur yang mempunyai itikad baik tetapi mengalami kesulitan ekonomi. Pembedaan ini penting untuk menentukan apakah penyelesaian harus dilakukan melalui penagihan biasa, restrukturisasi, penjadwalan kembali, atau mekanisme penyelesaian lainnya.
VII. ASAS KEMANFAATAN SEBAGAI DASAR REKONSTRUKSI
Asas kemanfaatan menghendaki agar hukum memberikan hasil yang bermanfaat bagi kehidupan masyarakat. Dalam konteks kredit, manfaat tidak boleh diukur hanya dari besarnya keuntungan yang diperoleh bank atau tingkat kepatuhan pembayaran debitur.
Manfaat juga harus diukur dari keberhasilan sistem perkreditan dalam:
1. Memperluas akses masyarakat terhadap pembiayaan.
2. Mempertahankan keberlanjutan usaha debitur.
3. Mendorong kemampuan masyarakat memenuhi kewajiban keuangan.
4. Mencegah timbulnya lingkaran utang yang tidak produktif.
5. Menjaga kepercayaan masyarakat terhadap lembaga perbankan.
6. Mempertahankan stabilitas sistem keuangan.
7. Menciptakan hubungan kreditur dan debitur yang seimbang.
Oleh sebab itu, sistem denda yang justru memperbesar kesulitan pembayaran harus dievaluasi berdasarkan manfaat sosial dan ekonominya. Kebijakan yang baik bukanlah kebijakan yang hanya mampu memaksa masyarakat membayar, melainkan kebijakan yang memungkinkan masyarakat membayar tanpa kehilangan kemampuan untuk melanjutkan kehidupannya.
VIII. USUL REKONSTRUKSI REGULASI
Untuk mengatasi persoalan tersebut, diperlukan pembaruan regulasi melalui Otoritas Jasa Keuangan. Rekonstruksi dapat dilakukan dengan menerbitkan perubahan atau ketentuan pelaksanaan POJK Nomor 22 Tahun 2023, disertai harmonisasi terhadap regulasi perbankan dan transparansi suku bunga kredit.
Materi perubahan yang direkomendasikan adalah sebagai berikut:
1. Penetapan Batas Maksimum Denda Keterlambatan
OJK perlu menetapkan standar batas maksimum denda keterlambatan berdasarkan jenis produk kredit, karakteristik debitur, besaran angsuran, dan risiko kredit. Besaran tersebut harus ditentukan berdasarkan kajian empiris mengenai biaya penanganan keterlambatan, risiko kredit, kemampuan debitur, serta kepentingan perlindungan konsumen. Denda tidak seharusnya dibiarkan bertambah tanpa batas waktu dan tanpa batas nominal.
2. Dasar Penghitungan Denda Harus Berdasarkan Kewajiban yang Tertunggak
Denda keterlambatan pada prinsipnya harus dihitung berdasarkan angsuran atau kewajiban yang telah jatuh tempo dan belum dibayar, bukan secara otomatis berdasarkan keseluruhan pokok pinjaman yang belum jatuh tempo. Pengecualian hanya dapat dilakukan apabila seluruh pokok pinjaman telah jatuh tempo berdasarkan ketentuan percepatan jatuh tempo yang sah dan telah memenuhi persyaratan pemberitahuan serta ketentuan hukum yang berlaku.
3. Larangan Akumulasi Denda Tanpa Batas
OJK perlu menetapkan ketentuan yang melarang pengenaan denda secara kumulatif tanpa batas yang rasional. Perlu pula dibedakan antara bunga berjalan, bunga tunggakan, denda keterlambatan, biaya penagihan, dan penalti pelunasan dipercepat. Tidak boleh terjadi pengenaan beberapa komponen dengan dasar pembebanan yang sama sehingga konsumen membayar berulang atas satu peristiwa keterlambatan tanpa dasar yang jelas.
4. Pembatasan Kapitalisasi Bunga dan Denda
Perlu ada pengaturan tegas mengenai kondisi dan metode kapitalisasi bunga tertunggak. Bunga dan denda tidak boleh secara otomatis dimasukkan ke dalam pokok pinjaman baru untuk kemudian menghasilkan bunga dan denda berikutnya tanpa persetujuan yang sah, keterbukaan informasi, dan kepatuhan terhadap Pasal 1251 KUHPerdata serta ketentuan khusus yang berlaku.
5. Kewajiban Restrukturisasi bagi Debitur Beritikad Baik
OJK perlu mengatur kewajiban bank untuk melakukan evaluasi permohonan restrukturisasi terhadap debitur yang mengalami kesulitan pembayaran karena keadaan ekonomi yang dapat dibuktikan.
Restrukturisasi dapat dilakukan melalui:
a. Penjadwalan kembali pembayaran;
b. Perubahan jangka waktu kredit;
c. Penyesuaian besaran angsuran;
d. Pengurangan atau penghapusan sebagian denda berdasarkan penilaian kemampuan debitur;
e. Penyesuaian bunga sesuai kebijakan dan ketentuan yang berlaku.
Restrukturisasi bukan berarti bank wajib menghapus seluruh kewajiban debitur. Tujuannya adalah menciptakan penyelesaian yang memungkinkan pembayaran berlangsung secara realistis.
6. Perlindungan terhadap Aset Produktif
Perlu disusun ketentuan mengenai mekanisme penanganan khusus terhadap agunan yang mempunyai fungsi utama sebagai sumber penghidupan debitur. Eksekusi tetap dapat dilakukan berdasarkan hukum, tetapi bank perlu memberikan pemberitahuan, kesempatan penyelesaian, dan evaluasi restrukturisasi secara patut sebelum mengambil tindakan yang berdampak besar terhadap kehidupan debitur.
7. Kewajiban Simulasi dan Transparansi Biaya
Sebelum perjanjian ditandatangani, bank wajib memberikan simulasi yang memperlihatkan:
a. Besaran bunga kredit;
b. Metode penghitungan bunga;
c. Besaran denda keterlambatan;
d. Dasar penghitungan denda;
e. Batas maksimum akumulasi denda;
f. Perubahan kewajiban apabila terjadi keterlambatan selama satu, dua, tiga, dan enam bulan;
g. Konsekuensi terhadap agunan apabila terjadi wanprestasi. Informasi harus disajikan secara sederhana dan dapat dipahami oleh konsumen.
8. Mekanisme Pengawasan dan Pengaduan
OJK perlu memperkuat pengawasan terhadap praktik pengenaan bunga dan denda yang tidak transparan atau tidak proporsional. Konsumen juga harus diberikan mekanisme pengaduan yang efektif, termasuk hak memperoleh rincian perhitungan seluruh kewajiban kredit secara tertulis.
IX. RUMUSAN NORMA YANG DIUSULKAN
Sebagai bentuk konkret rekonstruksi, berikut contoh rumusan norma yang dapat dipertimbangkan untuk dimasukkan ke dalam perubahan atau peraturan pelaksanaan POJK:
*Pasal 1 – Prinsip Pembebanan;* (1) PUJK wajib memastikan bahwa pengenaan bunga, denda keterlambatan, penalti, dan biaya lainnya kepada konsumen dilakukan berdasarkan prinsip transparansi, kewajaran, proporsionalitas, keseimbangan, dan perlindungan konsumen, (2) Pembebanan sebagaimana dimaksud pada ayat (1) wajib memiliki dasar perjanjian dan dasar penghitungan yang jelas.
*Pasal 2 – Dasar Penghitungan Denda;* (1) Denda keterlambatan pembayaran angsuran dihitung berdasarkan jumlah kewajiban yang telah jatuh tempo dan belum dibayar, (2) Denda sebagaimana dimaksud pada ayat (1) tidak dapat secara otomatis dihitung berdasarkan keseluruhan pokok pinjaman yang belum jatuh tempo, dan (3) Penghitungan atas keseluruhan pokok pinjaman hanya dapat dilakukan apabila seluruh kewajiban telah jatuh tempo berdasarkan ketentuan percepatan jatuh tempo yang sah.
*Pasal 3 – Batas Akumulasi;* (1) Pengenaan denda keterlambatan wajib tunduk pada batas maksimum yang ditetapkan oleh OJK berdasarkan jenis produk dan karakteristik kredit, (2) PUJK dilarang menerapkan akumulasi denda yang tidak terbatas dan tidak proporsional terhadap kewajiban yang tertunggak, dan (3) Ketentuan lebih lanjut mengenai batas maksimum sebagaimana dimaksud pada ayat (1) ditetapkan oleh OJK.
*Pasal 4 – Perlindungan Debitur Beritikad Baik;* (1) PUJK wajib melakukan penilaian secara patut terhadap permohonan restrukturisasi dari debitur yang mengalami kesulitan pembayaran karena keadaan ekonomi yang dapat dibuktikan, (2) Penilaian sebagaimana dimaksud pada ayat (1) wajib memperhatikan kemampuan pembayaran, keberlanjutan penghidupan, dan itikad baik debitur, dan (3) PUJK wajib memberikan alasan tertulis apabila menolak permohonan restrukturisasi.
*Pasal 5 – Transparansi Perhitungan;* PUJK wajib memberikan rincian tertulis kepada konsumen mengenai pokok pinjaman, bunga, denda, biaya lainnya, jumlah pembayaran, dan sisa kewajiban yang masih harus dibayar. Rumusan ini merupakan usulan kebijakan normatif, bukan ketentuan yang saat ini sudah berlaku.
X. KESIMPULAN DAN REKOMENDASI
Berdasarkan uraian tersebut, dapat disimpulkan bahwa pengenaan bunga dan denda dalam perjanjian kredit merupakan bagian dari hubungan hukum perdata yang pada dasarnya dapat dibenarkan. Namun, keberadaan perjanjian tidak memberikan legitimasi tanpa batas bagi bank untuk mengenakan seluruh bentuk pembebanan finansial tanpa memperhatikan prinsip keseimbangan, keadilan, kepatutan, transparansi, dan perlindungan konsumen. Pasal 1338 KUHPerdata harus dibaca bersama Pasal 1339 KUHPerdata. Kebebasan berkontrak juga harus dibatasi oleh ketentuan perlindungan konsumen, khususnya POJK Nomor 22 Tahun 2023, dan kebijakan suku bunga kredit melalui POJK Nomor 13 Tahun 2024 telah memberikan kerangka transparansi Suku Bunga Dasar Kredit. Akan tetapi, masih diperlukan pengaturan lebih terperinci mengenai batas pengenaan denda keterlambatan, dasar penghitungan, akumulasi denda, dan mekanisme perlindungan debitur yang mengalami kesulitan pembayaran.
Oleh karena itu, OJK perlu melakukan evaluasi dan rekonstruksi terhadap regulasi perlindungan konsumen sektor jasa keuangan dengan memberikan standar yang lebih konkret mengenai pengenaan bunga dan denda. Karena kepastian hukum tidak cukup hanya memberikan kepastian kepada bank untuk menagih. Kepastian hukum juga harus memberikan kepastian kepada debitur mengenai batas kewajiban yang harus dibayarkan, keadilan tidak cukup hanya melindungi hak kreditur. Keadilan juga harus melindungi debitur dari pembebanan yang tidak proporsional, dan kemanfaatan tidak cukup hanya diukur dari keuntungan lembaga keuangan. Kemanfaatan harus diukur dari keberhasilan sistem keuangan dalam meningkatkan kesejahteraan masyarakat.
Dengan demikian, regulasi perkreditan harus direkonstruksi agar fungsi kredit tetap menjadi instrumen pembangunan ekonomi, bukan berubah menjadi mekanisme yang memperpanjang kemiskinan melalui akumulasi kewajiban finansial.
XI. PENUTUP: PANDANGAN HUKUM
Hukum tidak boleh kehilangan tujuan kemanusiaannya hanya karena suatu kewajiban telah dituangkan dalam perjanjian. Bank berhak memperoleh kembali dana yang dipinjamkan. Debitur berkewajiban mengembalikan pinjaman. Namun, hubungan tersebut tidak boleh dibangun di atas prinsip bahwa pihak yang mempunyai modal selalu mempunyai kekuasaan untuk menentukan seluruh konsekuensi hukum dan ekonomi.
Negara hadir bukan untuk menghapus hak kreditur, tetapi untuk memastikan bahwa hak tersebut dilaksanakan dalam batas keadilan. Sebab, keberhasilan sistem perbankan tidak seharusnya hanya diukur dari kemampuan bank memperoleh keuntungan dan menagih utang, melainkan juga dari kemampuannya menjaga keberlanjutan kehidupan ekonomi masyarakat.
*Hukum yang adil bukan hukum yang membebaskan seseorang dari kewajibannya, melainkan hukum yang memastikan bahwa pemenuhan kewajiban tidak berubah menjadi penghancuran kehidupan orang yang berkewajiban.*